مرحله بعدی رقابت در حوزه هوش مصنوعی ممکن است فقط به این بستگی نداشته باشد که چه کسی بهترین مدلها را میسازد؛ بلکه به این بستگی داشته باشد که چه کسی میتواند زیرساخت لازم برای اجرای هوش مصنوعی در مقیاس بزرگ را تأمین کند.
سالها، رقابت در هوش مصنوعی حول یک سؤال آشنا میچرخید:
چه کسی میتواند بهترین مدل را بسازد؟
مدلهای قدرتمندتر. آموزش سریعتر. بنچمارکهای بهتر. توانایی استدلال پیشرفتهتر.
این پرسشها همچنان اهمیت دارند. اما رقابت در هوش مصنوعی بهتدریج تحت تأثیر موضوعی بنیادیتر قرار گرفته است:
چه کسی میتواند زیرساخت لازم برای اجرای هوش مصنوعی در مقیاس بزرگ را تأمین کند؟
پشت هر مدل زبانی بزرگ، عامل هوش مصنوعی و اپلیکیشن مولد، یک سیستم عظیم فیزیکی قرار دارد: تراشههای پیشرفته، مراکز داده، برق، سیستمهای خنککننده و شبکهها.
با افزایش تقاضا برای AI، دسترسی به این زیرساخت دیگر صرفاً یک نیاز عملیاتی نیست؛ بلکه بهتدریج به یک مزیت استراتژیک تبدیل میشود.
هوش مصنوعی، مراکز داده را به مرکز توجه آورده است
در بخش بزرگی از دوران اقتصاد دیجیتال، مراکز داده تقریباً از دید کاربران پنهان بودند. آنها در پشت صحنه، رایانش ابری، نرمافزارهای سازمانی و سرویسهای آنلاین را اجرا میکردند. هوش مصنوعی این وضعیت را تغییر داده است.
رشد سریع بارهای کاری AI باعث شده مراکز داده از پسزمینه اقتصاد دیجیتال به مرکز گفتوگوهای فناوری منتقل شوند. بر اساس تحلیل McKinsey، تقاضای جهانی برای ظرفیت مراکز داده میتواند از حدود ۸۲ گیگاوات در سال ۲۰۲۵ به حدود ۲۲۰ گیگاوات در سال ۲۰۳۰ برسد.
تقاضای غیرمرتبط با AI ممکن است در این دوره از حدود ۳۸ گیگاوات به ۶۴ گیگاوات برسد. اما تقاضای مرتبط با AI میتواند از حدود ۴۴ گیگاوات به ۱۵۵ گیگاوات افزایش پیدا کند. تا سال ۲۰۳۰، هوش مصنوعی ممکن است حدود ۷۰ درصد از کل تقاضای مراکز داده را به خود اختصاص دهد.
این موضوع ماهیت گفتوگو درباره AI را تغییر میدهد.
چالش دیگر فقط این نیست که آیا سازمانها میتوانند مدلهای قدرتمندتری توسعه دهند یا نه. بلکه این است که آیا میتوانند ظرفیت فیزیکی لازم برای اجرای آنها را تأمین کنند.
گلوگاه پنهان AI: برق
هوش مصنوعی فقط به محاسبات بیشتری نیاز ندارد؛ به برق بیشتری نیز نیاز دارد.
هرچه تراکم پردازشی مراکز داده افزایش پیدا میکند، مسئله دیگر فقط تأمین GPU یا ساخت فضای فیزیکی نیست. پرسش بنیادیتر این است که آیا شبکه برق میتواند این بار جدید را تأمین کند یا نه.
برای بسیاری از پروژههای جدید AI، محدودیت اصلی ممکن است نه کمبود سرمایه و نه حتی کمبود تراشه، بلکه ظرفیت اتصال به شبکه برق باشد.
این همان جایی است که رقابت AI از یک مسئله صرفاً فناوری به یک مسئله زیرساختی و انرژی تبدیل میشود.
هوشمندی ممکن است دیجیتال باشد. اما محدودیتهای آن فیزیکیاند.
گلوگاه جدید فقط GPU نیست
بخش بزرگی از گفتوگوهای عمومی درباره زیرساخت AI بر GPUها و شتابدهندههای پیشرفته متمرکز بوده است. این فناوریها بسیار مهم هستند، اما فقط بخشی از معادلهاند.
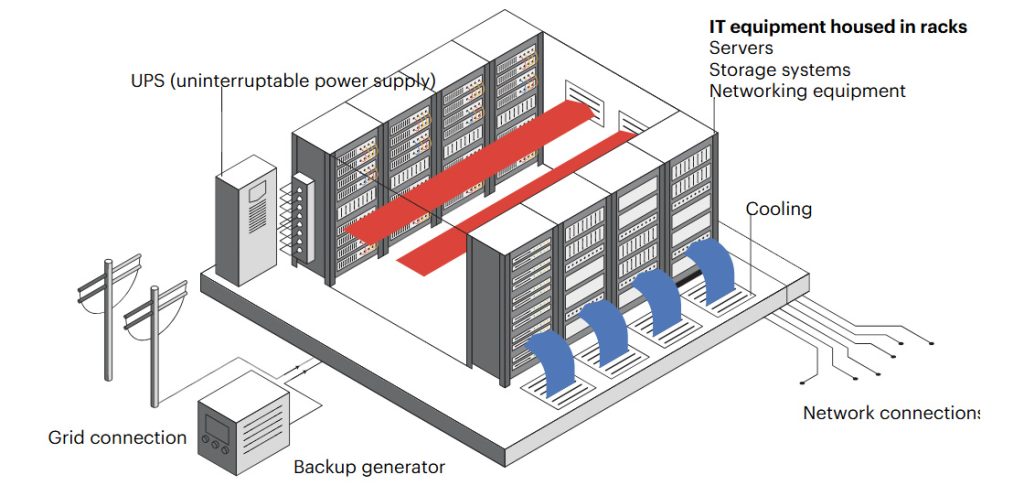
یک سیستم AI در مقیاس بزرگ به مکانی برای فعالیت نیاز دارد. این یعنی مراکز دادهای که بتوانند محیطهای پردازشی متراکمتر و پرمصرفتر را پشتیبانی کنند.
زیرساخت مورد نیاز برای اجرای AI در مقیاس بزرگ
- برق پایدار و قابلاعتماد
- سیستمهای پیشرفته خنککننده
- ترانسفورماتورها
- ژنراتورها
- تجهیزات سوئیچینگ برق
- اتصال فیبر نوری
- ساختوساز تخصصی
- زنجیره تأمینی که بتواند تجهیزات حیاتی را بهموقع تأمین کند
تحلیل McKinsey نشان میدهد که این محدودیتها در حال تغییر اقتصاد زیرساخت AI هستند. برق یکی از مهمترین عوامل تفاوت هزینه میان بازارهای مختلف است و تجهیزات برق و خنکسازی نیز نقش مهمی ایفا میکنند.
به بیان سادهتر، دسترسی به توان محاسباتی، بیش از گذشته به دسترسی به زیرساخت فیزیکی وابسته است و تأمین این زیرساخت نیز در حال سختتر و زمانبرتر شدن است.
وقتی برق به یک محدودیت استراتژیک تبدیل میشود
برق دیگر فقط یکی از هزینههای عملیاتی Data Center نیست. وقتی ظرفیت AI در مقیاس چندین گیگاوات توسعه پیدا میکند، دسترسی به برق میتواند تعیین کند کجا میتوان یک مرکز داده ساخت، چه زمانی میتوان آن را عملیاتی کرد و با چه هزینهای میتوان آن را توسعه داد.
ظرفیت شبکه
اتصال یک مرکز داده جدید به شبکه برق میتواند به یکی از طولانیترین مراحل توسعه تبدیل شود. حتی زمانی که سرمایه، زمین و تجهیزات در دسترس باشند، محدودیت ظرفیت شبکه میتواند زمان ورود یک پروژه به مدار را تعیین کند.
زمان، بخشی از هزینه است
اگر یک پروژه AI آماده باشد اما اتصال برق آن سالها طول بکشد، سرمایه صرفشده لزوماً به ظرفیت عملیاتی تبدیل نشده است.
در چنین شرایطی، زمان فقط یک متغیر اجرایی نیست؛ بخشی از اقتصاد رقابت AI است.
جغرافیا در حال تبدیل شدن به بخشی از استراتژی AI است
محل استقرار زیرساخت هوش مصنوعی اهمیت دارد. برخی مناطق در دسترسی و هزینه برق مزیت دارند. برخی دیگر از اکوسیستم دیجیتال قویتر، اتصال شبکه بهتر و نزدیکی بیشتر به کاربران و مشتریان سازمانی برخوردارند.
مزیت تأمین
- برق ارزانتر
- انرژی فراوانتر
- زمین مناسب
- ظرفیت شبکه
- شرایط مناسب برای توسعه
مزیت تقاضا
- شبکههای فیبر متراکم
- اکوسیستم دیجیتال قوی
- مشتریان سازمانی
- زیرساخت ابری
- نزدیکی به کاربران اصلی
بنابراین، بهترین مکان برای زیرساخت AI لزوماً جایی با ارزانترین برق نیست. ممکن است جایی باشد که در آن برق، اتصال شبکه، مشتری و سرعت اجرا در کنار یکدیگر قرار گرفتهاند.
به همین دلیل است که قطبهای تثبیتشده فناوری، حتی با وجود هزینههای بالاتر، همچنان سرمایهگذاریهای بزرگ را جذب میکنند.
چرا تراشهها همچنان اهمیت دارند؟
زیرساخت بهتنهایی تعیینکننده رقابتپذیری AI نیست. بهرهوری سختافزاری که درون آن زیرساخت فعالیت میکند نیز به همان اندازه اهمیت دارد.
یک منطقه ممکن است برق مقرونبهصرفه، هزینه ساخت رقابتی و زمین فراوان داشته باشد؛ اما اگر به شتابدهندههای پیشرفته و کارآمد AI دسترسی نداشته باشد، ممکن است برای تولید همان مقدار قدرت پردازشی به سختافزار و انرژی بیشتری نیاز پیدا کند.
بهرهوری سختافزار و اقتصاد انرژی
- تراشههای بیشتر
- مصرف برق بیشتر
- فضای فیزیکی بیشتر
- خنکسازی بیشتر
- هزینه عملیاتی بالاتر
به همین دلیل، رقابت برای زیرساخت AI را نمیتوان از رقابت برای تراشههای پیشرفته جدا کرد.
اقتصاد مراکز داده و اقتصاد توان محاسباتی بهتدریج به یکدیگر گره خوردهاند.
سرعت ساخت زیرساخت به یک مزیت رقابتی تبدیل میشود
رقابت زیرساختی AI فقط درباره این نیست که چه کسی بزرگترین مراکز را میسازد. بلکه درباره این هم هست که چه کسی میتواند آنها را سریعتر بسازد.
با افزایش تقاضا، تأخیر در دریافت مجوزها، اتصال به شبکه برق، تأمین تجهیزات و ساختوساز میتواند به یک ضعف استراتژیک تبدیل شود.
گلوگاههای توسعه
- دریافت مجوزها
- اتصال به شبکه برق
- تأمین تجهیزات
- ساختوساز
McKinsey اشاره میکند که زمان تأمین برخی تجهیزات حیاتی مانند ژنراتورها، سیستمهای خنککننده، ترانسفورماتورها و تجهیزات برق در سالهای اخیر افزایش قابلتوجهی داشته است.
اتصال به شبکه برق نیز به یکی از مهمترین گلوگاهها تبدیل شده است. در برخی بازارها، اتصال یک تأسیسات جدید به برق کافی ممکن است سالها طول بکشد.
در چنین شرایطی، سرعت رسیدن به ظرفیت عملیاتی ممکن است تقریباً بهاندازه هزینه ظرفیت اهمیت پیدا کند.
از رقابت مدلها تا رقابت زیرساختها
The Hidden Bottleneck of AI: Power
هوش مصنوعی با سرعتی خارقالعاده در حال گسترش است. اما پشت رقابت برای ساخت مدلهای بزرگتر و استقرار سیستمهای قدرتمندتر، رقابت دیگری نیز بهآرامی در حال شکلگیری است:
رقابت برای برق
سالهاست که بحث زیرساخت هوش مصنوعی عمدتاً حول ظرفیت محاسباتی، تراشهها و دیتاسنترها میچرخد. اما با عبور AI از مرحله آزمایش و ورود به مقیاس صنعتی، محدودیت دیگری بیش از پیش خود را نشان میدهد.
هوش مصنوعی به مقدار عظیمی برق نیاز دارد — و سیستم انرژی همیشه نمیتواند با همان سرعتی که فناوری رشد میکند، توسعه پیدا کند.
AI با یک مسئله انرژی روبهروست
دیتاسنترها صرفاً ساختمانهایی پر از سرور نیستند. آنها تأسیسات صنعتی بسیار پرمصرفی هستند که برای ادامه فعالیت به یک منبع برق پایدار و قابلاعتماد نیاز دارند.
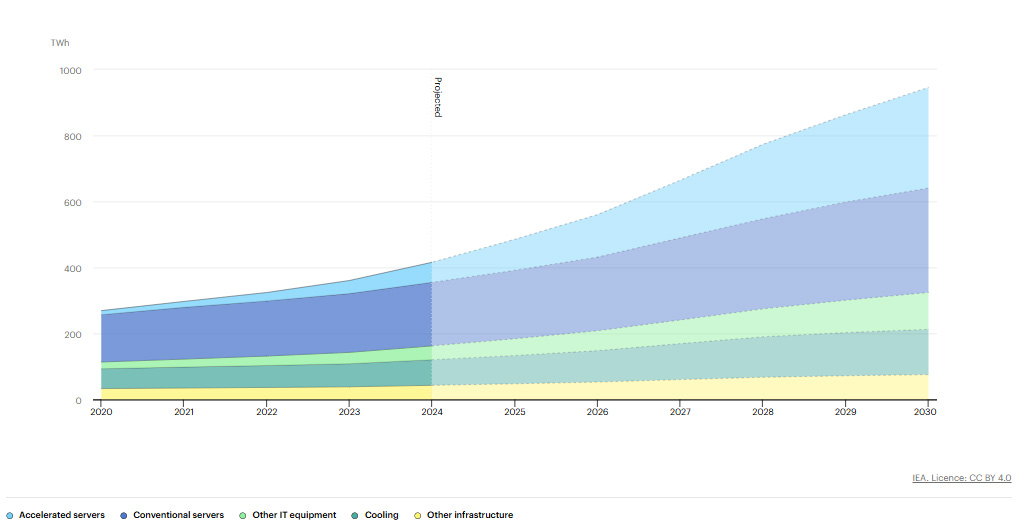
آژانس بینالمللی انرژی (IEA) برآورد میکند که مصرف برق دیتاسنترهای جهان تا سال ۲۰۳۰ بیش از دو برابر شود…
مسئله فقط تولید برق بیشتر نیست
پاسخ اولیه به افزایش تقاضا ساده به نظر میرسد:
برق بیشتری تولید کنیم.
اما زیرساخت برق به این سادگی عمل نمیکند.
یک دیتاسنتر به چیزی بیشتر از وجود برق در نقطهای از شبکه نیاز دارد. برای آن، ظرفیت کافی تولید، خطوط انتقال، پستهای برق، اتصال به شبکه و یک شبکه محلی لازم است که بتواند برق موردنیاز را در زمان مناسب و با قابلیت اطمینان بالا تأمین کند.
ظرفیت شبکه
ممکن است منطقهای منابع فراوان انرژی تجدیدپذیر، گاز طبیعی یا سایر منابع تولید برق داشته باشد، اما هنوز زیرساخت انتقال یا شبکه لازم برای پشتیبانی از یک دیتاسنتر عظیم را نداشته باشد.
وجود انرژی با در دسترس بودن برق یکسان نیست.
شبکه برق در حال تبدیل شدن به یک محدودیت برای AI است
این عدمتطابق اکنون در برنامهریزی برق نیز قابل مشاهده است…
در تگزاس، درخواستهای اتصال دیتاسنترها به شبکه از ۷۰۰ گیگاوات فراتر رفته است…
تقاضای شبح
رویترز این پدیده را «تقاضای شبح» یا Ghost Demand توصیف کرده است: درخواستهایی برای برق که در پیشبینیهای شبکه ظاهر میشوند اما ممکن است هرگز به مصرف واقعی تبدیل نشوند.
جغرافیای AI ممکن است تغییر کند
دسترسی به برق میتواند بهتدریج بر این موضوع نیز تأثیر بگذارد که زیرساخت AI در کجا ساخته میشود.
در گذشته، مکان دیتاسنترها تحت تأثیر عواملی مانند اتصال شبکه، زمین، مالیات، تأخیر شبکه، شرایط اقلیمی و نزدیکی به مشتریان قرار داشت. اما انرژی در حال تبدیل شدن به یک عامل مهمتر در این معادله است.
پاتاگونیا در آرژانتین نمونه جالبی از این تغییر است…
چگالی توان در حال تبدیل شدن به یک مسئله طراحی است
یک بُعد دیگر نیز وجود دارد. فقط مقدار کل برق مهم نیست. مهم است که چه مقدار برق در یک نقطه مشخص موردنیاز است.
بارهای AI میتوانند چگالی توان بسیار بالایی در دیتاسنترها ایجاد کنند. این مسئله فشار بیشتری بر تجهیزات الکتریکی، سیستمهای خنککننده، پستها و زیرساخت محلی وارد میکند.
بنابراین زیرساخت اطراف تجهیزات محاسباتی نیز اهمیت بیشتری پیدا میکند.
رقابت برای برق، رقابت برای زمان هم هست
یکی از محدودیتهایی که کمتر دیده میشود، زمان است.
یک شرکت میتواند نسبتاً سریع تصمیم بگیرد که یک سیستم AI جدید را راهاندازی کند. اما زیرساخت برق موردنیاز آن ممکن است به چرخه توسعه بسیار طولانیتری نیاز داشته باشد.
زمان، بخشی از هزینه است
یک پروژه انتقال برق ممکن است نیازمند برنامهریزی، بررسیهای نظارتی، مجوز، خرید تجهیزات و ساخت باشد.
فاصله میان این دو زمانبندی ممکن است در مرحله بعدی توسعه AI اهمیت بسیار زیادی پیدا کند.
برق میتواند به یک منبع استراتژیک برای AI تبدیل شود
اینجاست که مسئله از یک چالش مهندسی فراتر میرود.
اگر برق قابلاعتماد در مناطقی که تقاضای AI در آنها متمرکز است کمیاب شود، دسترسی به برق ارزش استراتژیک پیدا میکند.
یک شرکت ممکن است سرمایه داشته باشد. ممکن است به سختافزار پیشرفته AI دسترسی داشته باشد. ممکن است متخصصان لازم برای ساخت و مدیریت یک دیتاسنتر پیشرفته را در اختیار داشته باشد.
اما اگر نتواند برق کافی را تضمین کند، هیچکدام از این مزیتها نمیتوانند بهطور کامل مورد استفاده قرار گیرند.
AI کارآمدتر خواهد شد — اما شاید این مشکل را حل نکند
یک استدلال مهم در برابر این نگرانی وجود دارد.
سیستمهای AI در حال کارآمدتر شدن هستند. بهینهسازی نرمافزار میتواند انرژی موردنیاز برای یک میزان مشخص محاسبات را کاهش دهد. سختافزارها کارآمدتر میشوند و فناوریهای خنکسازی نیز بهبود پیدا میکنند.
بهرهوری در برابر مقیاس
اما افزایش بهرهوری الزاماً به معنی کاهش مصرف کل برق نیست.
اگر هزینه اجرای AI کاهش پیدا کند و همزمان تعداد کاربردهای AI بهشدت افزایش یابد، تقاضای کلی برق همچنان میتواند رشد کند.
اینجا با یک تنش کلاسیک میان بهرهوری و مقیاس روبهرو هستیم.
رقابت پنهان
صنعت AI سالها برای تراشه، استعداد و سرمایه رقابت کرده است.
اکنون رقابت دیگری نیز در زیر سطح در حال شکلگیری است:
رقابت برای برق قابلاعتماد.
و این رقابت فقط میان شرکتهای فناوری نخواهد بود.
- شرکتهای برق
- تولیدکنندگان انرژی
- اپراتورهای شبکه
- شرکتهای انتقال برق
- تولیدکنندگان گاز و انرژی هستهای
- توسعهدهندگان انرژیهای تجدیدپذیر
- تولیدکنندگان تجهیزات برق
- دولتها و نهادهای تنظیمگر
سؤال پنهان پشت سؤال اصلی
گفتوگوی معمول درباره AI میپرسد که فناوری تا چه اندازه میتواند هوشمندتر، قدرتمندتر و مستقلتر شود.
اما یک سؤال دیگر زیر این بحث قرار دارد:
آیا جهان فیزیکی میتواند مقیاسی را که میخواهیم AI در آن فعالیت کند، پشتیبانی کند؟
این سؤال مسیر دیگری باز میکند.
بحث را از عملکرد مدلها به سمت محدودیتهای فیزیکی میبرد.
از الگوریتمها به سمت برق.
از آنچه AI میتواند انجام دهد به آنچه زیرساخت AI میتواند در مقیاس پایدار اجرا کند.
نگاه هنارکو
مسئله جالب این نیست که AI برق زیادی مصرف میکند. این موضوع اکنون بهتدریج در حال شناخته شدن است.
مسئله عمیقتر این است که برق از یک ورودی فرضشده فناوری در حال تبدیل شدن به یک محدودیت استراتژیک برای فناوری است.
برای سازمانهایی که در حال ارزیابی سرمایهگذاریهای AI هستند، این مسئله پرسشهای جدیدی ایجاد میکند.
دیگر کافی نیست بپرسیم:
از کدام مدل استفاده کنیم؟
یا:
چقدر Compute نیاز داریم؟
سؤال بزرگتر میتواند این باشد:
این استراتژی AI به چه زیرساخت فیزیکی وابسته است — و آیا این زیرساخت میتواند همراه با ما مقیاس پیدا کند؟
پرسشهای بهتر
بهجای اینکه بپرسیم:
AI با چه سرعتی در حال پیشرفت است؟
بپرسیم:
زیرساخت فیزیکی پشتیبان AI با چه سرعتی میتواند پیشرفت کند؟
بهجای:
چقدر Compute میتوانیم بسازیم؟
بپرسیم:
چقدر برق قابلاعتماد میتوانیم برای اجرای آن تأمین کنیم؟
- دیتاسنترهای نسل بعدی AI کجا ساخته خواهند شد — و آیا دسترسی به برق عامل اصلی این انتخاب خواهد بود؟
- کدام مناطق واقعاً میتوانند برق قابلاعتماد را در مقیاسی که AI نیاز دارد تأمین کنند؟
- چه کسی هزینه توسعه شبکه موردنیاز AI را پرداخت خواهد کرد؟
- آیا دسترسی به برق میتواند به مزیت رقابتی در AI تبدیل شود؛ درست مانند دسترسی به Compute؟
- اگر سرعت توسعه AI از سرعت توسعه زیرساخت انرژی بیشتر شود، چه اتفاقی خواهد افتاد؟
پرسش استراتژیک در حال تغییر است
اگر هوش بهتدریج فراوانتر میشود، آیا انرژی به منبع کمیابی تبدیل خواهد شد که تعیین میکند چه کسی واقعاً میتواند AI را در مقیاس بزرگ به کار گیرد؟

۱ دیدگاه برای “گلوگاه پنهان هوش مصنوعی: برق”
عالی بود.